Jak rosły limity IKE i IKZE i od czego zależą?
Odczyt: limit wpłat na IKE urósł z 3435 zł w 2004 roku do 30 099 zł na 2027, prawie 9-krotnie, a na IKZE z 4495,20 zł w 2014 do 12 039,60 zł. Oba liczy się od prognozy płacy z budżetu, nie od płacy faktycznej. Przeciętna wpłata na IKE od 2014 roku to stale 29-34% limitu (dane KNF).
Limit wpłat to najwyższa suma, jaką w jednym roku kalendarzowym można wpłacić na indywidualne konto emerytalne (IKE) albo indywidualne konto zabezpieczenia emerytalnego (IKZE). Zebrałem wszystkie limity od początku, z obwieszczeń ministra w Monitorze Polskim i z ustaw, i zestawiłem je z płacami z GUS i z danymi Komisji Nadzoru Finansowego o tym, ile ludzie naprawdę wpłacają. Całość leży w otwartym zbiorze danych.
Jak rosły limity od 2004 roku?
Do 2008 roku limit IKE wynosił półtorej prognozowanej płacy miesięcznej, więc był niski: 4055,12 zł w 2008 roku. Ustawa z listopada 2008 roku podniosła go do trzech płac i od razu, w 2009 roku, limit wzrósł do 9579 zł. Ta sama ustawa wprowadziła zasadę, że limit nie spada: w 2010 roku prognoza płacy była niższa niż rok wcześniej, więc limit został na 9579 zł. Wcześniej limit raz spadł, w 2006 roku, z 3635 zł do 3521 zł. IKZE ruszyło w 2012 roku z limitem liczonym od zarobków każdej osoby (najwyżej 4030,80 zł), a od 2014 roku ma limit wspólny dla wszystkich: 1,2 prognozowanej płacy. Od 2021 roku osoby prowadzące pozarolniczą działalność mogą wpłacić na IKZE więcej, 1,8 płacy. Wniosek: limit IKE urósł prawie 9-krotnie, ale bez zmiany przepisów z 2009 roku wynosiłby na 2027 rok połowę obecnego, 15 049,50 zł.
Wszystkie limity w tabeli (zł)
| Rok | IKE | IKZE | IKZE, działalność | OIPE | PPE, składka dodatkowa |
|---|---|---|---|---|---|
| 2027 | 30 099 | 12 039,60 | 18 059,40 | 30 099* | 45 148,50 |
| 2026 | 28 260 | 11 304 | 16 956 | 28 260 | 42 390 |
| 2025 | 26 019 | 10 407,60 | 15 611,40 | 26 019 | 39 028,50 |
| 2024 | 23 472 | 9388,80 | 14 083,20 | 23 472 | 35 208 |
| 2023 | 20 805 | 8322 | 12 483 | 21 312 | 31 207,50 |
| 2022 | 17 766 | 7106,40 | 10 659,60 | - | 26 649 |
| 2021 | 15 777 | 6310,80 | 9466,20 | - | 23 665,50 |
| 2020 | 15 681 | 6272,40 | - | - | 23 521,50 |
| 2019 | 14 295 | 5718 | - | - | 21 442,50 |
| 2018 | 13 329 | 5331,60 | - | - | 19 993,50 |
| 2017 | 12 789 | 5115,60 | - | - | 19 183,50 |
| 2016 | 12 165 | 4866 | - | - | 18 247,50 |
| 2015 | 11 877 | 4750,80 | - | - | 17 815,50 |
| 2014 | 11 238 | 4495,20 | - | - | 16 857 |
| 2013 | 11 139 | 4231,20* | - | - | 16 708,50 |
| 2012 | 10 578 | 4030,80* | - | - | 15 867 |
| 2011 | 10 077 | - | - | - | 15 115,50 |
| 2010 | 9579 | - | - | - | 14 368,50 |
| 2009 | 9579 | - | - | - | 14 368,50 |
| 2008 | 4055,12 | - | - | - | 12 165,36* |
| 2007 | 3697 | - | - | - | 11 091* |
| 2006 | 3521 | - | - | - | 10 563* |
| 2005 | 3635 | - | - | - | 10 905* |
| 2004 | 3435 | - | - | - | 10 305* |
* wyliczone ze wzoru, bez osobnego obwieszczenia. Szczegóły każdej kwoty w kolumnie „uwagi” zbioru.
Od czego zależy limit?
Od jednej liczby: prognozowanego przeciętnego wynagrodzenia miesięcznego w gospodarce narodowej z ustawy budżetowej na dany rok. Budżet uchwala się zwykle w styczniu albo lutym, a minister musi ogłosić limit do końca poprzedniego roku, więc od 2009 roku każdy limit policzono z projektu ustawy budżetowej. Na 2027 rok ta prognoza wynosi 10 033 zł (art. 24 projektu). Mnożniki:
| Produkt | Ile prognozowanych płac | Limit na 2027 |
|---|---|---|
| IKE | 3 (do 2008 roku 1,5) | 30 099 zł |
| IKZE | 1,2 | 12 039,60 zł |
| IKZE, pozarolnicza działalność | 1,8 (od 2021) | 18 059,40 zł |
| OIPE, subkonto polskie | 3 (od 2023) | 30 099 zł* |
| PPE, dodatkowa składka | 4,5 | 45 148,50 zł |
* Wyliczone ze wzoru: obwieszczenia o limicie OIPE na 2027 jeszcze nie było, a o IKE, IKZE i PPE już jest. Wszystkie liczy się od tej samej prognozy. Każdy produkt ma osobny limit; wpłata na IKE nie zmniejsza limitu IKZE. Niewykorzystana kwota nie przechodzi na kolejny rok. Miesięcznie limit IKE na 2027 to 2508,25 zł, a IKZE 1003,30 zł.
Czy prognoza nadąża za płacami?
Limit liczy się od płacy przewidzianej w budżecie, a nie od tej, którą GUS policzy po roku. Gdy płace rosną szybciej, niż zakładał rząd, limit jest w praktyce niższy niż trzy przeciętne pensje. Tak było prawie zawsze od 2018 roku:
Od 2018 roku prognoza była niższa od faktycznej płacy w 7 z 8 lat. Najbardziej w 2021 roku (-7,1%) i 2022 (-6,7%), w latach wysokiej inflacji. Limit IKE w 2021 roku odpowiadał więc nie trzem, tylko 2,79 przeciętnej pensji. Wniosek: przy szybko rosnących płacach limit zostaje w tyle, bo liczy się go od prognozy z poprzedniej jesieni. Na 2027 rok rząd zakłada 10 033 zł, a w 2025 roku przeciętna płaca wyniosła według GUS 8903,56 zł.
Prognoza i płaca faktyczna w tabeli
| Rok | Prognoza (zł) | GUS (zł) | Różnica | Limit IKE w pensjach |
|---|---|---|---|---|
| 2009 | 3193 | 3102,96 | +2,9% | 3,09 |
| 2010 | 3146 | 3224,98 | -2,4% | 2,97 |
| 2011 | 3359 | 3399,52 | -1,2% | 2,96 |
| 2012 | 3526 | 3521,67 | +0,1% | 3,00 |
| 2013 | 3713 | 3650,06 | +1,7% | 3,05 |
| 2014 | 3746 | 3783,46 | -1,0% | 2,97 |
| 2015 | 3959 | 3899,78 | +1,5% | 3,05 |
| 2016 | 4055 | 4047,21 | +0,2% | 3,01 |
| 2017 | 4263 | 4271,51 | -0,2% | 2,99 |
| 2018 | 4443 | 4585,03 | -3,1% | 2,91 |
| 2019 | 4765 | 4918,17 | -3,1% | 2,91 |
| 2020 | 5227 | 5167,47 | +1,2% | 3,03 |
| 2021 | 5259 | 5662,53 | -7,1% | 2,79 |
| 2022 | 5922 | 6346,15 | -6,7% | 2,80 |
| 2023 | 6935 | 7155,48 | -3,1% | 2,91 |
| 2024 | 7824 | 8181,72 | -4,4% | 2,87 |
| 2025 | 8673 | 8903,56 | -2,6% | 2,92 |
Ile ludzie naprawdę wpłacają?
Według KNF w 2025 roku wpłaty trafiły na 767 631 kont IKE, razem 6,70 mld zł. W 2014 roku było to 264 217 kont i 0,91 mld zł. Przeciętna wpłata wzrosła z 3440 zł do 8730 zł, ale w stosunku do limitu stoi w miejscu:
Przez dwanaście lat przeciętna wpłata to 29-34% limitu, a w 2025 roku 33,6%. Wpłacających przybywa (w 2025 roku o 35% więcej niż rok wcześniej), ale typowa wpłata rośnie mniej więcej w tempie limitu. Wniosek: limit nie jest barierą dla przeciętnego oszczędzającego, który wpłaca około jednej trzeciej dozwolonej kwoty. Ilu wpłaca cały limit, KNF nie podaje. Na IKZE przeciętna wpłata to w 2025 roku 7985 zł, czyli 77% limitu podstawowego, ale tę średnią podnoszą osoby prowadzące działalność, które mają wyższy limit.
Dwie uwagi do danych KNF. Od połowy 2019 do końca 2020 roku liczba kont spada o kilkaset tysięcy, głównie u zakładów ubezpieczeń. O 2019 roku KNF pisze, że spadek był skutkiem „technicznej operacji zamykania rachunków z zerowym stanem konta” (Rynek emerytalny w Polsce w 2019 roku, s. 20), a o 2020 roku, że liczba kont IKE i IKZE zmniejszyła się „z powodu zamykania kont, które nie zostały zasilone wpłatami” (Informacja o stanie rynku emerytalnego w Polsce na koniec 2020 roku, s. 8). Dlatego liczymy średnią na konto, na które coś wpłynęło, a nie na wszystkie konta; liczbę kont co pół roku od 2004 roku pokazujemy w szeregu KNF w zbiorze danych. W pliku o IKZE za 2023 rok jedna kolumna ma więcej kont z wpłatą niż kont w ogóle, więc ten rok IKZE jest niepewny. KNF nie wykazuje osobno kont na obligacje skarbowe; IKE prowadzą banki, fundusze, domy maklerskie, ubezpieczyciele i dobrowolne fundusze emerytalne.
Wpłaty na IKE i IKZE w tabeli (KNF)
| Rok | Konto | Konta z wpłatą | Wpłaty (mln zł) | Średnia (zł) | % limitu |
|---|---|---|---|---|---|
| 2014 | ike | 264 217 | 909,0 | 3440 | 30,6% |
| 2015 | ike | 269 395 | 944,7 | 3507 | 29,5% |
| 2016 | ike | 285 001 | 1065,5 | 3738 | 30,7% |
| 2017 | ike | 313 994 | 1209,0 | 3850 | 30,1% |
| 2018 | ike | 336 154 | 1404,9 | 4179 | 31,4% |
| 2019 | ike | 373 668 | 1702,8 | 4557 | 31,9% |
| 2020 | ike | 405 231 | 1958,3 | 4833 | 30,8% |
| 2021 | ike | 429 671 | 2235,5 | 5203 | 33,0% |
| 2022 | ike | 433 871 | 2367,3 | 5456 | 30,7% |
| 2023 | ike | 471 497 | 2872,9 | 6093 | 29,3% |
| 2024 | ike | 567 652 | 4147,2 | 7306 | 31,1% |
| 2025 | ike | 767 631 | 6701,2 | 8730 | 33,6% |
| 2014 | ikze | 86 521 | 201,9 | 2333 | 51,9% |
| 2015 | ikze | 142 755 | 368,6 | 2582 | 54,4% |
| 2016 | ikze | 169 603 | 473,6 | 2792 | 57,4% |
| 2017 | ikze | 198 030 | 608,4 | 3072 | 60,1% |
| 2018 | ikze | 230 129 | 761,7 | 3310 | 62,1% |
| 2019 | ikze | 252 092 | 929,2 | 3686 | 64,5% |
| 2020 | ikze | 280 843 | 1176,5 | 4189 | 66,8% |
| 2021 | ikze | 318 781 | 1457,0 | 4571 | 72,4% |
| 2022 | ikze | 311 133 | 1446,3 | 4649 | 65,4% |
| 2023 | ikze | 434 258 | 1831,5 | 4217 | 50,7% |
| 2024 | ikze | 397 963 | 2661,4 | 6687 | 71,2% |
| 2025 | ikze | 565 514 | 4515,7 | 7985 | 76,7% |
Gdzie Polacy mają IKE?
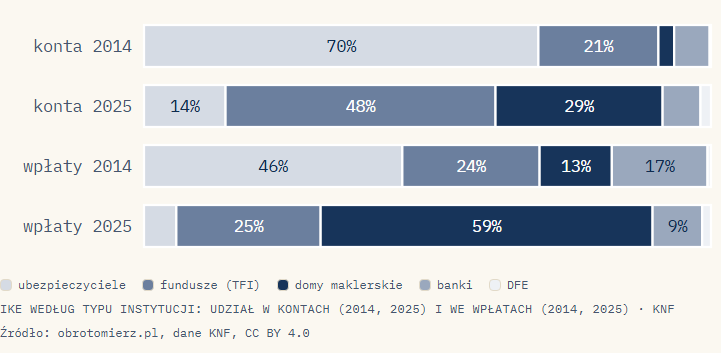
W 2014 roku IKE prowadzili głównie ubezpieczyciele: 69,6% kont. Domy maklerskie miały 2,8% (22 884 kont). W 2025 roku domy maklerskie prowadzą 29,5% kont IKE (350 453) i trafia do nich 58,5% wszystkich wpłat: 3,92 z 6,70 mld zł. Ubezpieczyciele mają już 14,4% kont, a banki 6,7%.
- ubezpieczyciele
- fundusze (TFI)
- domy maklerskie
- banki
- DFE
Weź ten wykres (CC BY 4.0)
Możesz go wstawić u siebie, także komercyjnie, z podaniem źródła: pobierz PNG albo skopiuj kod:
<a href="https://obrotomierz.pl/analizy/limity-ike-ikze/"><img src="https://obrotomierz.pl/analizy/limity-ike-ikze/ike-wedlug-instytucji.png" alt="IKE według typu instytucji, dane KNF"></a>
Źródło: <a href="https://obrotomierz.pl/analizy/limity-ike-ikze/">obrotomierz.pl</a>, CC BY 4.0
Przybywa też nowych kont. W 2025 roku otwarto 313 058 IKE, o 85% więcej niż rok wcześniej, najwięcej w danych KNF od 2006 roku; 169 847 z nich w domach maklerskich. Rośnie też liczba zwrotów, czyli wypłat przed nabyciem uprawnień, także częściowych: z 43 111 w 2014 roku do 76 226 w 2025, na 584,7 mln zł. Najwięcej pieniędzy wypłacono w ten sposób w 2022 roku: 735,0 mln zł. Wniosek: IKE przeniosło się od ubezpieczycieli do domów maklerskich, które zbierają dziś większość wpłat.
Liczbę kont, wpłaty, nowe konta i zwroty według typu instytucji bierzemy z arkuszy KNF od 2014 roku. KNF nie wykazuje osobno kont IKE na obligacje skarbowe, więc z tych danych nie wiadomo, ile wpłat trafia na obligacje, a ile na akcje czy fundusze. Wszystkie lata, także dla IKZE, są w pliku knf-instytucje.csv w zbiorze danych, a pełny szereg KNF co pół roku od 2004 roku w pliku knf-szereg.csv.
IKE według typu instytucji w tabeli (KNF)
| Rok | ubezpieczyciele, % kont | fundusze (TFI), % kont | domy maklerskie, % kont | banki, % kont | DFE, % kont | Domy maklerskie, % wpłat | Nowe konta | Zwroty: liczba (mln zł) |
|---|---|---|---|---|---|---|---|---|
| 2014 | 69,6 | 21,2 | 2,8 | 6,3 | 0,2 | 12,7 | 55 748 | 43 111 (299,9) |
| 2015 | 67,0 | 23,6 | 2,9 | 6,1 | 0,3 | 13,0 | 72 802 | 35 084 (289,1) |
| 2016 | 63,3 | 26,2 | 3,1 | 7,1 | 0,4 | 13,4 | 92 470 | 36 580 (292,3) |
| 2017 | 59,7 | 29,0 | 3,2 | 7,6 | 0,5 | 14,3 | 96 775 | 37 692 (310,5) |
| 2018 | 56,5 | 31,8 | 3,3 | 7,9 | 0,5 | 13,8 | 95 992 | 40 628 (325,2) |
| 2019 | 48,6 | 37,3 | 4,1 | 9,3 | 0,6 | 15,3 | 102 370 | 40 925 (345,8) |
| 2020 | 27,0 | 53,0 | 7,5 | 11,6 | 1,0 | 21,9 | 105 320 | 44 185 (432,4) |
| 2021 | 24,5 | 54,3 | 10,0 | 9,9 | 1,2 | 29,8 | 112 244 | 47 107 (478,6) |
| 2022 | 22,8 | 52,5 | 13,0 | 10,3 | 1,4 | 39,6 | 101 402 | 69 029 (735,0) |
| 2023 | 20,5 | 53,0 | 15,6 | 9,4 | 1,5 | 46,5 | 129 909 | 52 711 (487,6) |
| 2024 | 17,9 | 51,0 | 20,6 | 8,7 | 1,7 | 52,0 | 169 547 | 55 192 (474,2) |
| 2025 | 14,4 | 47,6 | 29,5 | 6,7 | 1,9 | 58,5 | 313 058 | 76 226 (584,7) |
Ile można było wpłacić łącznie?
Ktoś, kto od początku co roku wpłacał pełny limit, do końca 2026 roku wpłaciłby na IKE 292 768,12 zł (23 lata, od 2004), a na IKZE 97 651,20 zł (15 lat, od 2012), razem 390 419,32 zł. Osoba prowadząca działalność, która od 2021 roku korzystała z wyższego limitu IKZE, wpłaciłaby razem 416 839,12 zł. Z limitami na 2027 rok suma rośnie do 432 557,92 zł. To same wpłaty, bez odsetek i zysków; w latach 2012-2013 limit IKZE zależał od zarobków każdej osoby, więc liczymy jego górną granicę.
Gdzie można mieć IKE i IKZE?
W banku, w funduszu inwestycyjnym, w domu maklerskim, u ubezpieczyciela albo w dobrowolnym funduszu emerytalnym; konto na obligacje skarbowe prowadzi PKO BP. Limit jest ten sam wszędzie, a jedna osoba może mieć jedno IKE i jedno IKZE. Jak IKE na obligacjach liczy się dla osoby po sześćdziesiątce, pokazuje nasza analiza z październikowych emisji. Gdzie oszczędzać, nie podpowiadamy: pokazujemy limity i dane.
Jak cytować tę analizę?
Błażewski, R. (2026). Limity IKE i IKZE od 2004 roku: jak rosły i od czego zależą. obrotomierz.pl. https://obrotomierz.pl/analizy/limity-ike-ikze/
Najczęstsze pytania
Ile wynosi limit wpłat na IKE i IKZE w 2027 roku?
IKE: 30 099 zł, czyli trzykrotność prognozowanej płacy 10 033 zł z projektu budżetu na 2027 rok, według obwieszczenia z 30 października 2026 roku (M.P. 2026 poz. 1081). IKZE: 12 039,60 zł, a dla osoby prowadzącej pozarolniczą działalność 18 059,40 zł, według obwieszczenia z 27 października 2026 roku.
Od czego zależy limit IKE i IKZE?
Od prognozowanego przeciętnego wynagrodzenia miesięcznego w gospodarce narodowej z ustawy budżetowej na dany rok, a gdy jej jeszcze nie uchwalono, z projektu. Limit IKE to trzykrotność tej kwoty, IKZE 1,2-krotność, IKZE osoby prowadzącej działalność 1,8-krotność. Kwoty ogłasza minister w Monitorze Polskim.
Czy limit IKE może spaść?
Od 2009 roku nie: gdy prognoza płacy jest niższa niż rok wcześniej, zostaje ubiegłoroczny limit (tak było w 2010 roku, 9579 zł). Wcześniej limit spadł raz, w 2006 roku, z 3635 zł do 3521 zł, bo budżetu nie uchwalono przed końcem roku i limit policzono od płacy z III kwartału.
Czy IKE, IKZE i OIPE mają wspólny limit?
Nie. Każdy produkt ma osobny limit liczony od tej samej prognozy płacy: IKE trzykrotność, IKZE 1,2-krotność, polskie subkonto OIPE trzykrotność (od 2024 roku równe limitowi IKE). Osobny limit ma też dodatkowa składka w pracowniczym programie emerytalnym (4,5-krotność).
Ile można było wpłacić na IKE i IKZE od początku do 2026 roku?
Kto co roku wpłacał pełny limit, wpłaciłby na IKE 292 768,12 zł (23 lata, od 2004), a na IKZE 97 651,20 zł (15 lat, od 2012), razem 390 419,32 zł. Z wyższym limitem IKZE dla prowadzących działalność od 2021 roku razem 416 839,12 zł. To same wpłaty, bez zysków.
Ile przeciętnie wpłaca się na IKE?
W 2025 roku 8730 zł na konto, na które w ogóle coś wpłynęło (dane KNF), czyli 33,6% limitu. Od 2014 roku ten odsetek trzyma się między 29 a 34%, choć sam limit i suma wpłat wielokrotnie wzrosły.
Gdzie Polacy mają IKE?
Według KNF w 2025 roku najwięcej kont IKE prowadziły fundusze inwestycyjne (47,6%) i domy maklerskie (29,5%), a do domów maklerskich trafiło 58,5% wszystkich wpłat. W 2014 roku domy maklerskie miały 2,8% kont, a ubezpieczyciele 69,6%. W 2025 roku otwarto 313 058 nowych IKE, z tego 169 847 w domach maklerskich.
Źródła i metoda
Każdy limit pochodzi z obwieszczenia albo z ustawy; sami wyliczyliśmy tylko kwoty, których nikt nie ogłosił, i opisujemy je w zbiorze. Prognozę płacy liczymy jako limit podzielony przez mnożnik; od 2009 roku daje to jedną liczbę dla wszystkich produktów w danym roku. Dane o wpłatach to sumy KNF dla wszystkich typów instytucji, a w części o tym, gdzie Polacy mają IKE, dane KNF dla każdego typu instytucji osobno, z arkuszy KNF. Całość, z adresem aktu przy każdej kwocie, jest w otwartym zbiorze danych (CSV, CC BY 4.0).
- Ustawa o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego, Dz.U. 2026 poz. 91 : limit IKE (art. 13 ust. 1, 1a i 4) i IKZE (art. 13a ust. 1, 1a, 2 i 8).
- Ustawa z 6 listopada 2008 r. o zmianie ustawy o IKE, Dz.U. 2008 nr 220 poz. 1432 : limit IKE z 1,5 na 3 prognozowane płace i zasada, że limit nie spada, od limitu na 2009 rok.
- Ustawa z 25 marca 2011 r., Dz.U. 2011 nr 75 poz. 398 : IKZE od 2012 roku z limitem liczonym od podstawy składek każdej osoby.
- Ustawa z 6 grudnia 2013 r., Dz.U. 2013 poz. 1717 : IKZE od 2014 roku jako 1,2 prognozowanej płacy; kwota na 2014 wpisana w ustawę.
- Ustawa o pracowniczych planach kapitałowych, Dz.U. 2018 poz. 2215 : wyższy limit IKZE (1,8) dla prowadzących pozarolniczą działalność od 2021 roku.
- Ustawa o ogólnoeuropejskim indywidualnym produkcie emerytalnym, Dz.U. 2023 poz. 1843 : osobny limit subkonta OIPE (art. 12).
- Obwieszczenie ministra rodziny, pracy i polityki społecznej z 27 października 2026 r., M.P. 2026 poz. 1062 : limit IKZE na 2027: 12 039,60 zł i 18 059,40 zł.
- Obwieszczenie ministra rodziny, pracy i polityki społecznej z 30 października 2026 r., M.P. 2026 poz. 1081 : limit IKE na 2027: 30 099 zł.
- Rządowy projekt ustawy budżetowej na rok 2027, druk sejmowy nr 3150 : art. 24: prognozowane przeciętne wynagrodzenie 10 033 zł.
- Komisja Nadzoru Finansowego, dane statystyczne o IKE i IKZE : liczba kont, konta z wpłatą i suma wpłat, 2014-2025, także według typu instytucji, z nowymi kontami i zwrotami.
- GUS, przeciętne miesięczne wynagrodzenie w gospodarce narodowej w latach 1950-2025 : płaca faktyczna, z którą porównujemy prognozę.